Metoda plicurilor pentru buget: ghid practic pentru România
Cum aplici metoda plicurilor într-un buget lunar în lei: cum calculezi venitul, cum îl împarți pe categorii, cum acoperi cheltuielile sezoniere și cum ții evidența fără aplicații.

Dacă ajungi la jumătatea lunii și nu mai știi pe ce s-au dus banii, problema nu e neapărat că ai câștigat prea puțin. Adesea e că nimic nu te oprește când cheltuiești „puțin” de zece ori. Metoda plicurilor pentru buget rezolvă exact asta: pui o limită clară, vizibilă, pe fiecare categorie. Mai jos găsești o variantă adaptată vieții din România, cu lei, facturi, rate, tichete de masă și cheltuieli care vin o dată pe an.
Ce este metoda plicurilor și de ce funcționează
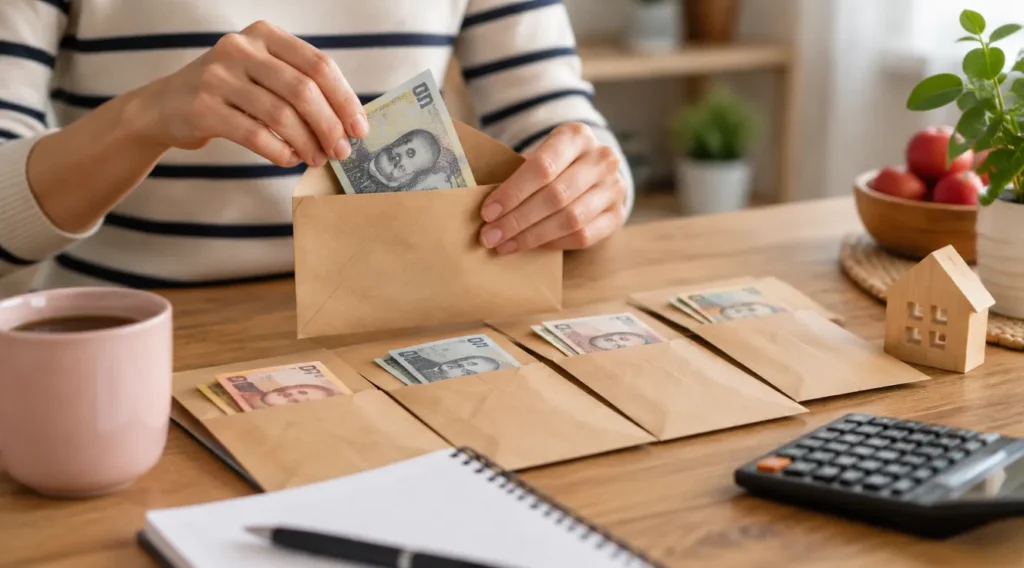
Ideea e simplă. Fiecare categorie de cheltuieli primește un plic, fizic sau virtual, cu o sumă fixă pentru luna respectivă. Banii din plic sunt singurii pe care îi ai la dispoziție pentru categoria respectivă. Când plicul de distracție e gol, rămâi fără ieșiri la restaurant până la începutul lunii următoare.
Avantajul principal este că vezi limita. Pe un extras de cont, cheltuiala de 40 de lei pe o livrare de mâncare pare nesemnificativă. Într-un plic care se subțiază de la o săptămână la alta, se vede imediat.
Metoda diferă de regula bugetului 50/30/20. Aceea îți dă o imagine de ansamblu: cât pentru nevoi, cât pentru dorințe, cât pentru economii. Plicurile coboară la nivel de categorie: cât pentru alimentație, cât pentru haine, cât pentru cafele. Cele două se pot combina, de altfel: procentele îți dau direcția, plicurile îți dau disciplina de zi cu zi.
Pasul 1: calculează venitul real lunar
Pornește de la venitul net, adică ce intră efectiv în cont după impozite și contribuții. Salariul brut din contract nu te ajută la nimic când plătești chiria.
Dacă ai venituri variabile, de exemplu ca freelancer sau cu comisioane, nu construi bugetul pe luna bună. Uită-te la ultimele 6–12 luni și ia ca bază media celor mai slabe 3–6 luni sau o sumă prudentă pe care o atingi aproape mereu. Ce depășește această bază în lunile bune merge întâi în economii sau în plicul sezonier, apoi, dacă mai rămâne, în plăceri.
Tichetele de masă le incluzi doar dacă le folosești efectiv pentru cumpărături alimentare. Dacă ele acoperă, să zicem, o parte din coșul de la supermarket, scazi suma respectivă din plicul de alimentație și o urmărești separat. Dacă le lași să expire sau le cheltui pe lucruri pe care oricum nu le-ai fi cumpărat, nu le număra la venit.
Pasul 2: împarte veniturile pe categorii cu exemple în lei
Începe cu cheltuielile fixe, pentru că ele nu se negociază de la o lună la alta:
- chirie sau rata la locuință;
- utilități (curent, gaze, apă, întreținere);
- abonamente (telefon, internet, servicii de streaming);
- transport (abonament sau card de transport în comun);
- rate la bancă.
Apoi vin cele variabile, unde plicurile fac cea mai mare diferență: alimentație, combustibil, îmbrăcăminte, îngrijire personală, distracție. La final adaugi două plicuri care se uită des: economiile și imprevizibilele (o reparație, o farmacie neplanificată, un cadou la care nu te așteptai).
Iată un exemplu orientativ pentru un venit net de 5.000 lei. Sumele sunt ilustrative; ale tale depind de oraș, de familie și de obiceiuri.
- Chirie sau rată locuință: 1.400 lei
- Utilități: 450 lei
- Abonamente (telefon, internet): 150 lei
- Transport și combustibil: 300 lei
- Rate la bancă: 400 lei
- Alimentație: 1.000 lei
- Îmbrăcăminte: 150 lei
- Îngrijire personală: 100 lei
- Distracție: 250 lei
- Plic sezonier (vezi mai jos): 300 lei
- Imprevizibile: 200 lei
- Economii: 300 lei
Totalul face exact 5.000 lei. Regula de bază: suma plicurilor trebuie să fie egală cu venitul, nici mai mică (banii „fără destinație” se duc singuri), nici mai mare. Dacă nu ai de unde să alimentezi economiile, începe cu o sumă mică, dar începe. Pentru context general, găsești pașii bugetării în ghidul nostru despre bugetare.
Plicurile sezoniere și cheltuielile anuale
Multe bugete se strică nu din cauza cheltuielilor lunare, ci a celor care apar o dată sau de două ori pe an. Câteva exemple tipice în România: rovinieta, asigurarea RCA, impozitul pe proprietate și pe mașină, cadourile de Crăciun, masa de Paște, vacanța.
Soluția este un plic sezonier alimentat lunar. Calculul e banal: suma anuală împărțită la 12.
- Dacă RCA costă, ipotetic, 1.800 lei pe an, pui deoparte 150 lei pe lună.
- Dacă impozitul local însumează 600 lei pe an, sunt 50 lei pe lună.
- Pentru sărbători și cadouri, dacă îți propui 1.200 lei pe an, sunt 100 lei pe lună.
Împreună fac 300 lei, suma din exemplul de mai sus. Poți ține un singur plic sezonier cu o evidență pe sub-categorii sau mai multe plicuri separate, dacă te încurcă amestecul. Când vine scadența, banii sunt acolo și nu mai ești nevoit să iei din alimentație sau, mai rău, să apelezi la card.
Cum ții evidența fără aplicații complicate
Nu ai nevoie de o aplicație cu grafice și notificări. Există trei variante simple, iar alegerea depinde de cum plătești de obicei.
Varianta fizică
Plicuri de hârtie, etichetate cu numele categoriei și suma lunară. Retragi numerar pentru categoriile variabile și pui banii în plicuri. Pe spatele fiecărui plic poți nota cheltuielile, ca un mic registru. Funcționează bine pentru alimentație, distracție și îngrijire personală.
Varianta hibridă
Cea mai practică pentru majoritatea oamenilor: numerar pentru categoriile unde tentația e mare (alimentație, ieșiri), iar facturile și ratele rămân în cont, plătite prin debit direct sau transfer. Nu are rost să scoți cash ca să plătești chiria.
Varianta digitală simplă
Un tabel în Excel sau Google Sheets: câte o coloană pentru fiecare plic, un rând pentru fiecare cheltuială și, la final, o linie cu soldul rămas. La începutul lunii trecești suma alocată, apoi scazi pe parcurs. Atât, fără formule complicate.
Rutina săptămânală
Rezervă 10–15 minute o dată pe săptămână, în aceeași zi. Verifici soldurile, treci bonurile pe care le-ai uitat, vezi ce plic stă prost și ajustezi comportamentul pentru restul lunii. Ce rămâne într-un plic variabil la final de lună poate fi reportat sau mutat în economii; decide dinainte care e regula ta.
Ce faci când un plic se golește
Se va întâmpla, mai ales în primele luni. Prima regulă: nu lua bani din alt plic fără să notezi mutarea. Dacă împrumuți 80 lei din plicul de distracție în plicul de alimentație, scrie asta, altfel pierzi exact vizibilitatea pentru care ai început.
A doua: reechilibrează luna următoare. Dacă alimentația a depășit constant cu 150 lei, fie sumele erau nerealiste, fie obiceiurile trebuie ajustate. Mărești plicul și scazi din altă parte sau reduci consumul, dar cu o decizie conștientă.
Reevaluează sumele de fiecare dată când se schimbă ceva important: venitul, chiria, numărul de persoane din gospodărie, o rată nouă sau una încheiată. Iar dacă vrei să vezi mai clar unde se duc banii, poți începe cu harta cheltuielilor pe orașul tău.
Greșeli frecvente la metoda plicurilor
- Prea multe sau prea puține categorii. Cu 25 de plicuri te sufoci, cu 3 nu vezi nimic. Pentru început, 8–12 sunt suficiente.
- Sume nerealiste. Dacă nu te-ai uitat la cheltuielile reale din ultimele 2–3 luni, vei stabili sume care sună bine, dar se golesc în zece zile. Extrasele de cont și bonurile sunt punctul de pornire.
- Cheltuielile mici uitate. Cafeaua de dimineață, livrările online, aplicațiile cu abonament. Fiecare e mică, dar împreună au un loc în buget, de obicei în plicul de alimentație sau distracție.
- Lipsa plicului de economii și a fondului de urgență. Fără ele, orice surpriză mare ajunge tot în datorii. Economiile se pun primele în plic, nu din ce rămâne.
Întrebări frecvente
Pot folosi metoda plicurilor dacă plătesc totul cu cardul?
Da. Plicurile pot fi virtuale: un tabel sau, dacă banca ta permite, conturi sau subconturi separate pentru categorii. Important e să nu depășești suma alocată. Cu cardul disciplina cere mai mult efort, pentru că nu vezi banii scăzând, așa că verificarea săptămânală contează și mai mult.
Ce fac dacă am cheltuieli comune cu partenerul sau cu familia?
Stabiliți împreună plicurile comune (chirie, utilități, alimentație) și contribuția fiecăruia, proporțional cu venitul sau în părți egale, după ce vă înțelegeți. Apoi fiecare poate avea un plic personal, la liber, fără explicații. Se reduc astfel multe discuții despre cine a cheltuit ce.
Cât timp trebuie să merg cu metoda până devine naturală?
Nu există un termen valabil pentru toată lumea. De obicei primele două-trei luni sunt de calibrare: ajustezi sumele, descoperi cheltuieli uitate. După aceea, rutina se așază și durează puțin. Dacă vrei idei de obiceiuri care o susțin, vezi și cum scapi de traiul de la un salariu la altul.
De unde începi luna viitoare
Pe scurt, sunt trei pași: calculezi venitul net real, îl împarți pe categorii până la ultimul leu, apoi urmărești soldurile o dată pe săptămână. Nu trebuie să fie perfect din prima lună. Ia extrasele din ultimele două luni, scrie categoriile, alocă sumele și pregătește plicurile înainte de ziua salariului. Chiar dacă primul buget iese imperfect, vei avea în mână, pentru prima dată, o imagine clară a banilor tăi, iar ajustările devin mult mai ușoare.