Buget lunar pentru familie cu venit mic: ghid pas cu pas, cu categorii și reguli simple
Cum construiești, în cinci pași, un buget lunar pentru familie cu venit mic: pornești de la cifrele reale, acoperi nevoile esențiale și urmărești cheltuielile cu reguli ușor de ținut.

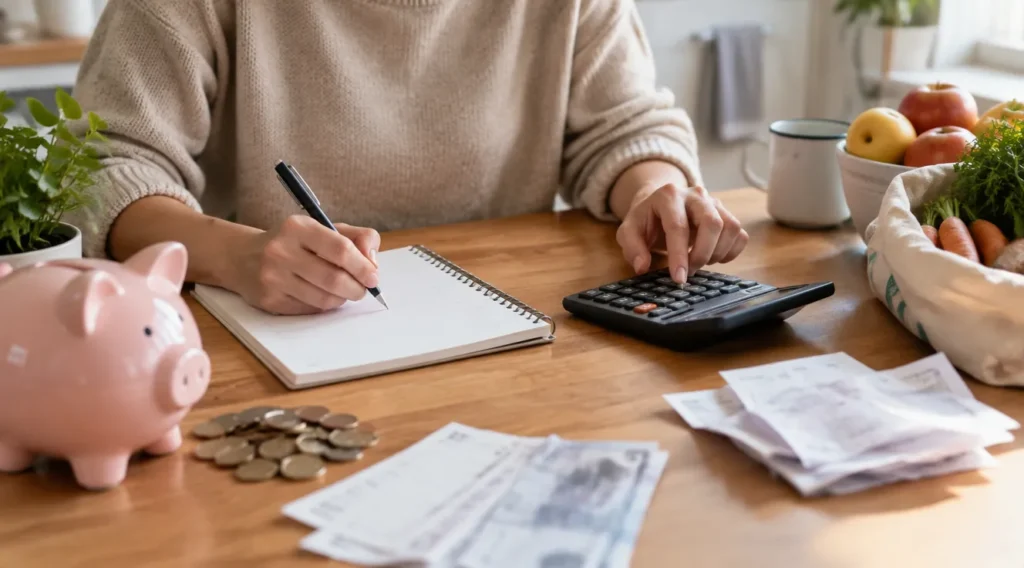
Un buget lunar pentru familie cu venit mic nu seamănă cu cele din manualele de finanțe personale. Nu are loc pentru ținte ambițioase, ci pentru cifrele reale ale lunii: cât intră, cât trebuie plătit negreșit și cât rămâne pentru restul. Ghidul de mai jos te duce prin cinci pași, cu exemple de categorii și reguli de urmărire pe care le poți ține fără prea mult efort.
De ce un buget realist contează mai mult când venitul e mic
Un buget ideal arată bine pe hârtie: sume rotunde, economii consecvente, nicio abatere. Un buget realist rezistă la prima factură mai mare decât te așteptai sau la un copil care are nevoie de ghete noi în mijlocul lunii. Diferența dintre cele două este că al doilea a fost făcut din date, nu din intenții.
Când venitul e modest, marja de eroare este aproape zero. O greșeală de 200 de lei se simte imediat, iar planul trebuie să fie suficient de simplu cât să nu-l abandonezi după două săptămâni. De aceea nu căutăm aici un sistem sofisticat. La final vei avea un buget de o pagină și o rutină de 10 minute pe săptămână.
Pasul 1: Calculează venitul net real al lunii
Pornește întotdeauna de la venitul net, adică ce ajunge efectiv în cont sau în mână, după impozite și rețineri. Brutul din contract nu plătește nicio factură.
Adună toate sursele din gospodărie: salariile, alocațiile pentru copii, pensiile, eventualele ajutoare. Dacă o parte din venit variază, cum ar fi orele suplimentare sau munca ocazională, nu folosi media optimistă. Ia cea mai mică sumă pe care o poți aștepta realist. Dacă luna aduce mai mult, surplusul se notează separat și se împarte după ce ai plătit esențialul.
Pasul 2: Inventariază cheltuielile fixe și variabile
Împarte cheltuielile în două grupe, pentru că se comportă diferit.
- Fixe: chirie sau rată la bancă, utilități, internet și telefon, abonamente, alte rate, abonament de transport, grădiniță sau școală.
- Variabile: alimente, medicamente, haine, cadouri, activități extra pentru copii, ieșiri și distracție.
Cifrele nu se estimează din memorie. Deschide extrasele de cont din ultimele două-trei luni, strânge bonurile și treci sumele reale. De obicei apar cheltuieli pe care le uitaseși: o asigurare plătită anual, un abonament uitat, comisioane bancare. Dacă ești la început și vrei explicații fără termeni tehnici, ghidul de buget pentru începători parcurge aceleași noțiuni de bază.
Pasul 3: Stabilește categoriile și exemple de sume realiste
Păstrează categoriile puține. Zece sunt suficiente pentru majoritatea familiilor: locuință, utilități, alimentație, transport, sănătate, copii, îmbrăcăminte și gospodărie, imprevizibile, fond de urgență și o sumă mică personală.
Iată un exemplu ilustrativ pentru o familie cu doi adulți și un copil, cu un venit net total de 4.000 de lei pe lună. Procentele nu sunt o regulă, ci doar un punct de pornire; în realitate, chiria sau rata pot ocupa o pondere mult mai mare, în funcție de oraș.
- Locuință (chirie sau rată): 25% – 1.000 lei
- Utilități, internet, telefon: 12% – 480 lei
- Alimentație: 28% – 1.120 lei
- Transport: 7% – 280 lei
- Sănătate și medicamente: 4% – 160 lei
- Copil (grădiniță, școală, rechizite): 8% – 320 lei
- Îmbrăcăminte și articole pentru casă: 4% – 160 lei
- Imprevizibile: 4% – 160 lei
- Fond de urgență: 3% – 120 lei
- Personal și distracție: 5% – 200 lei
Alimentația și utilitățile sunt de regulă cel mai greu de comprimat, pentru că sunt nevoi zilnice și depind de prețuri pe care nu le controlezi. Economiile reale apar mai des în alte locuri: abonamente care nu se mai folosesc, tarife de telefon și internet care pot fi renegociate sau comparate, cumpărături făcute fără listă, produse luate la prețul întreg deși existau alternative. În alimentație, planificarea meniului pe o săptămână face de multe ori mai mult decât orice renunțare.
Dacă vrei să alocești fiecare leu unei categorii până când diferența ajunge la zero, găsești metoda explicată în articolul despre bugetul zero-based.
Pasul 4: Acoperă întâi nevoile, apoi pune deoparte ceva
Ordinea contează. Mai întâi se plătesc nevoile esențiale: locuința, utilitățile, mâncarea, medicamentele, transportul către muncă și școală. Urmează datoriile care vin cu penalități la întârziere. Apoi un fond mic de urgență și, abia la urmă, restul.
Fondul de urgență nu trebuie să pornească de la sume mari. Chiar și 50–100 de lei pe lună contează: după câteva luni ai o pernă care acoperă o reparație mică sau o analiză medicală neplanificată, fără împrumuturi.
Imprevizibilele au categoria lor, pentru că vor apărea oricum. Când ai o sumă dedicată, o surpriză nu îți strică tot planul și nu devine scuza perfectă pentru a renunța la buget. Dacă suma se golește, e un semnal să o mărești luna următoare, nu să abandonezi sistemul.
Pasul 5: Reguli simple de urmărire care chiar se țin
Un buget rămâne pe hârtie dacă nu îl urmărești, iar urmărirea eșuează dacă e prea complicată. Câteva reguli care funcționează la familii ocupate:
- Sume pe categorie. Fiecare categorie variabilă are o sumă pentru lună. O poți ține în plicuri cu bani cash, într-un caiet sau într-o aplicație simplă. Contează să vezi ce a mai rămas.
- Verificare săptămânală. Zece-cincisprezece minute, în aceeași zi, cu toate bonurile la îndemână. Zilnic obosește, lunar e prea târziu.
- Regula „nu depășesc categoria”. Dacă suma s-a terminat, nu mai cheltuiești din ea până luna viitoare. Sau muți bani dintr-o altă categorie, dar o faci conștient și notezi de unde i-ai luat.
- Notează și cheltuielile mici. Cafeaua, gustările, un taxi ocazional par neînsemnate, dar adunate pe o lună ajung la o sumă care se vede în buget.
Mai multe obiceiuri de acest fel găsești în sfaturile pentru economisire cu un salariu mic.
Ce faci când luna nu iese: ajustări realiste
Se va întâmpla, mai ales în primele luni. Nu înseamnă că ai eșuat, ci că ai date noi. Începe cu un diagnostic: în ce categorie ai depășit suma și de ce? A fost un eveniment unic, de exemplu o reparație, sau un obicei care se repetă în fiecare lună?
Dacă e un obicei, ai câteva variante:
- renegociezi sau renunți la abonamente;
- compari furnizorii de utilități, telefonie și internet;
- planifici cumpărăturile mari, în loc să le faci sub presiune;
- reduci temporar categoriile non-esențiale, precum distracția sau cadourile.
Evită să tai alimentația sau medicamentele ca primă soluție. Economiile făcute acolo se întorc de obicei sub formă de costuri mai mari, la medic sau în calitatea vieții. Ajustează mai întâi ce se poate amâna.
Greșeli frecvente la bugetul pentru familie cu venit mic
- Planificarea după venitul brut sau după o sumă incertă, care poate să nu mai vină.
- Prea multe categorii. Un buget cu 25 de rubrici obosește repede și se abandonează.
- Lipsa unei sume pentru imprevizibile. Fiecare surpriză pare atunci un eșec personal, deși e doar o parte normală a vieții.
- Bugetul făcut o dată și uitat. Prețurile se schimbă, venitul se schimbă, copilul crește. Planul trebuie revizuit lunar.
Pașii următori: o lună de test
Pe scurt: calculezi venitul net real, inventariezi cheltuielile fixe și variabile, stabilești cam zece categorii, acoperi întâi nevoile și pui deoparte un fond mic, apoi urmărești săptămânal. Șablonul minim încape pe o pagină: sus venitul net, dedesubt categoriile cu suma planificată, iar în dreptul lor o coloană cu suma cheltuită.
Prima lună tratează-o ca pe un test. Nu te aștepta să iasă perfect; cere-i doar să-ți arate unde se duc banii. În luna următoare ajustezi după date reale, nu după presupuneri. Pentru o imagine de ansamblu asupra bugetării, citește ghidul complet de finanțe personale despre bugetare, iar pentru principii care te țin pe drum când motivația scade, vezi manifestul pentru bani liniștiți.